标签: 助贷 互联网助贷行业
撰文 | CC
编辑 | 杨博丞
题图 | 豆包AI
近日,针对互联网助贷业务问题,金融监管总局对分期乐、奇富借条、你我贷借款、宜享花、信用飞等五家平台的运营机构进行约谈。“约谈要求,平台运营机构在与金融机构合作开展借贷业务时,应当切实规范营销宣传行为,清晰明确披露借贷产品息费信息,严格遵守个人信息保护规定,依法合规开展催收,健全客户投诉解决机制,有效保护金融消费者合法权益。”
对于互联网助贷行业来说,此次约谈并非只触及某一收费环节,而是将营销宣传、息费披露、个人信息保护、催收、投诉处置等与借款人接触较多的环节一并标签纳入监管要求。
更重要的一点在于,监管约谈五家平台后的2026年3月15日,金融监管总局、中国人民银行发布《个人贷款业务明示综合融资成本规定》,自2026年8月1日起施行。在此之前的2026年1月30日,中国银行业协会也制定了《金融机构个人消费类贷款催收工作指引(试行)》。监管动作如此集中出现,意味着助贷合作的监管已从前端营销、息费披露延伸至贷后催收与投诉处置等全链条。
01、被约谈,监管“剑指”什么
此次监管约谈背后,是一份颇有分量的数据。中国人民银行发布的《2025年四季度金融机构贷款投向统计报告: 》提到,2025年四季度末,本外币住户贷款余额83.28万亿元,同比增长0.5%,全年增加4412亿元。其中,经营性贷款余额25.11万亿元,同比增长4.0%,全年增加9378亿元。不含个人住房贷款的消费性贷款余额21.16万亿元,同比增长0.7%,全年增加1802亿元。
而从监管通报内容看,此次约谈主要针对的是平台运营机构在与金融机构合作开展借贷业务时的行为要求,焦点在于平台面向借款人的前端触达与服务环节,营销宣传、息费信息披露、个人信息保护、催收、客诉等相关合规义务,被摆到了更显眼的桌面上。
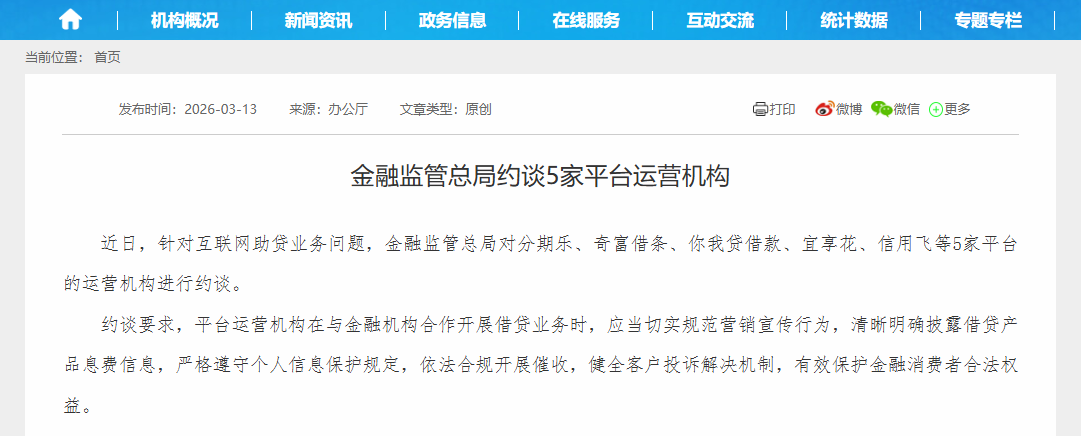
图助贷源:国家金融监督管理总局官网
金融监管总局消保中心发布的《消费者金融素养问卷调查报告(2025)》提到,在选择金融产品或服务时,消费者会多渠道听取意见,包括咨询第三方专业人员的占39.74%,咨询身边熟人的占35.22%,参考营销人员引导的占33.38%,而仔细阅读合同条款的为20.64%。
该调查还提到,面对一定程度的意外支出冲击,38.67%的消费者需要处置资产或者借钱应对;在购买汽车或其他大件消费品时,56.55%的消费者会使用贷款。借款需求与居民消费、现金流调配密切相关。正因如此,约谈中涉及的营销 互、息费披露、个人信息保护和催收等要求,都会直接影响借款人的实际体验。
还有一组公开信息也不该忽略,新华社转引中国消费者协会发布的《2025年全国消协组织受理投诉情况分析》提到,2025年全国消协组织共受理消费者投诉2016448件,同比增长14.45%,其中包括“非银行金融信贷投诉增幅较大,不当催收与变相‘高利贷’问题集中”等情况。
此次约谈将平台运营机构在合作借贷中面向借款人的环节纳入更细化要求。监管给出的新要求很直接,“平台运营机构在与金融机构合作开展借贷业务时,应当切实规范营销宣传行为,清晰明确披露联网借贷产品息费信息,严格遵守个人信息保护规定,依法合规开展催收,健全客户投诉解决机制,有效保护金融消费者合法权益。”
金融监管总局约谈五家平台,或不是某个细节违规,抑或是某家平台的些微疏漏,而更像是透过五家平台被约谈,让行业由此看到,面向借款人借款触达最前端的若干环节要求更为细化。平台站得越靠前,责任也越靠前。流量可以先到,合规不能迟到,页面可以更快,底线不能更松。谁面对借款人,谁先完成该尽义务。
02、从营销到息费,前端要说透
就在五平台被监管约谈不久,国家金融监督管理总局会同中国人民银行制定的《个人贷款业务明助贷示综合融资成本规定》正式发布,自2026年8月1日起施行。这项新规共11条,目的很直接,就是解决个人贷款业务息费披露不规范、不透明的问题,要求贷款人向借款人展示综合融资成本明示表。约谈通报与《规定》接连落地,前端营销与息费披露环节的要求更细,借款前集中展示综合融资成本明示表成为硬要求。
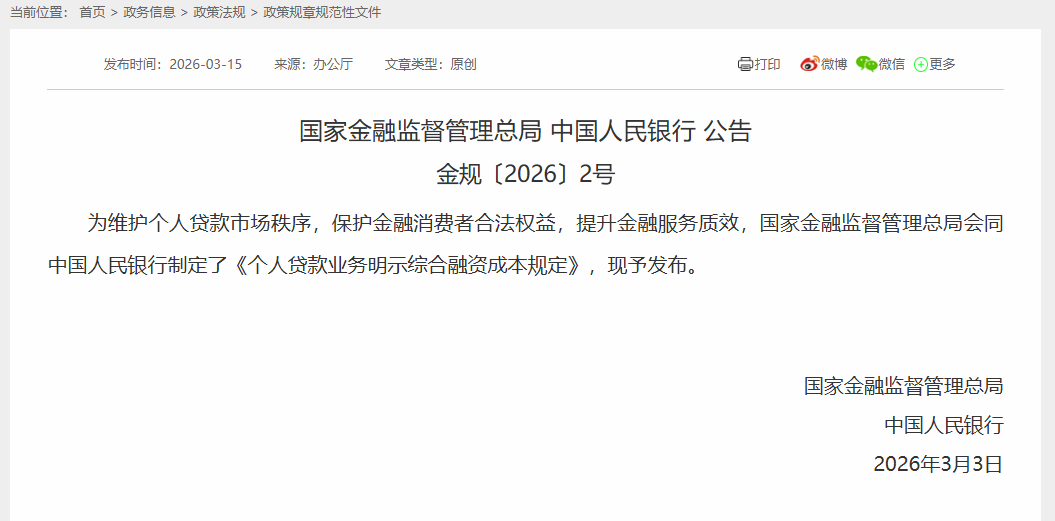
图源:国家金融监督管理总局官网
这项新规的关键点,不是简单禁止费用分项,而是要求“综合融资成本明示表应注明贷款本金金额,逐项列明贷款人及其合作机构收取的各息费项目及其收取方式、收取标准和收取主体,在此基础上综合计算正常履行业约情形下借款人承担的年化综合融资成本。同时,逐项列明贷款逾期或被挪用等违约情形下的或有成本项目及其收取标准和收取主体。”
《规定》所称个人贷款业务综合融资成本是指由借款人承担的与贷款相关的各项息费,包括但不限于贷款利息、分期费用、增信服务费等正常履约成本,以及逾期罚息等违约情形下的或有成本。
由此看来,贷款相关息费此后可能不适合再分散在不同页面、不同确认环节中由借款人自行拼接理解。按照《规定》,贷款人应在借款前以综合融资成本明示表集中披露相关成本。新规还不只谈“说什么”,也谈“何时说”。《规定》要求,“标签线上办理个人贷款业务的,应当通过弹窗方式向借款人展示综合融资成本明示表,设置强制阅读时间,由借款人在签署贷款合同或办理分期前确认。”
将《规定》与金融素养调查结合来看,监管强调借款前集中披露息费,并非技术细节。调查提到,仔细阅读合同条款的消费者占20.64%,参考营销人员引导的占33.38%,这也解释了为何新规特别强调展示时间、展示方式与强制阅读。
当费用被归到借款前,归到一张明示表里,前台那些模糊余地就会变窄。平台若还想靠分散展示、轻描淡写或顺势带过争取成交,余地已经不大。因此,无论是五家平台被监管总: 局约谈提出的“约谈要求”贯穿全链条,还是新规将个人贷款业务明示综合融资成本以《规定》予以发布,对助贷平台而言,“说透”二字势必要落实到页面顺序、费用归集、确认方式上。
因为,这已不是可松可紧的小事,而是业务运行是否平稳的前提。借款人先看到什么,先确认什么,可能误解什么,都会左右结果。监管要求统一归集、提前展示、强制阅读,相当于为互联网助贷行业定下新底线。
03、个人信息保护、催收与申诉
约谈要求将“严格遵守个人信息保护规定,依法合规开展催收,健全客户投诉解决机制”,这几条并列,实则是在说一件事,借款不助贷该只在放款前讲规则,逾期之后同样要讲规则。谁能联系借款人,怎样联系,联系到什么范围,用了哪些信息,申诉进来谁受理、多久回应,平台运营机构都不能只说“那是合作方的事”。
今年初,中国银行业协会制定并发布了《金融机构个人消费类贷款催收工作指引(试行)》,建立催收行为规范,强化外部机构规范治理,促进行业健康发展。对此,新华社2026年1月30日报道称,这项指引对催收时间、合理频次、联系信息获取渠道等多个长期困扰行业的模糊敏感问题进行了明确,设立了量化标准和具体定义说明。
与此同时,还细化了催收行为规范,包括催收 互记录规范、电话催收规范、信函催收规范、外访催收规范、催收人员告知规范及权属关系转移告知规范;明确了催收禁止行为,设立催收管理红线。
而从维权渠道看,金融监管总局消保中心调查提到,51.93%的消费者会使用“12315”“12378”“12363”“12386”等投诉热线,22.50%的消费者会通过金融消费者保护等平台投诉。这意味着,一旦借款人在营销、贷后联系或个人信息使用等方面产生异议,平台与金融机构面临的已不只是内部客服沟通,还有热线、平台主管部门和调解等外部渠道。
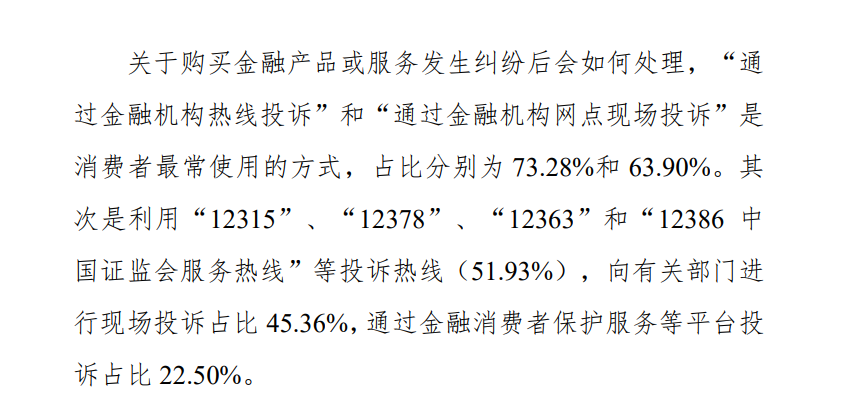
图源:消费者金融素养问卷调查报告(20联网25)
从这个角度看,贷后治理不在于多设几个外呼岗位,而在于将整个链条都管起来。联系信息从哪来、是否有授权;催收频率怎样定,是否越界;合作催收方是谁,是否公开?中国银行业协会在《指引》里列明“实行白名单制管理,要求会员单位在官网等渠道对委托催收机构实行公示制度”,实则已将方向说透,贷后是道边界“题”。
五家平台被金融监管总局约谈,本就不是一件会在行业里被轻描淡写的事情。单独看这一《约谈》,本身分量够重。而将其与近日发布的综合融资成本明示新规、年初发布的催收指引结合在一起看,分量则更重。前端营销、息费呈现、个助贷人数据、催收边界、申诉受理,过去常被分在不同部门、不同页面、不同合作方手里,如今却被监管重新拢成一件事,谁先面对借款人,谁就先扛责任。
将2026年3月13日约谈通报、3月15日综合融资成本新规、1月30日催收指引结合来看,监管要求已覆盖营销宣传、息费披露、个人信息保护、催收和投诉处置等多个环节。对平台运营机构而言,合规要求已贯穿借款人接触到的主要环节。
以贷后为例,重点已不只是联系效率,而是谁来联系、怎么联系、联系到什么分寸。白名单、公示、投诉受理,一项都不是摆设。借款人感受到的每一次联系,都会回应到平台与行业机构身上。前端可以带来成交,贷后则会影响一门生意能否继续做得更久。
这也是《约谈》及《规定》《指引》留给平台运营机构的一道战略之问,在借款需求依旧庞大、居民借款仍深嵌消费现金流的当下,平台机构究竟要如何做一个从页面说明到贷后处置都经得起监管穿透检查的合作方。
前台没那么刺激,合作寿命却要更长。监管近来的连续出手,实则将选择摆在行业面前。谁先响应新规和约谈要求做好改进,谁才有资格留在下一轮洗牌里。因为,穿透式监管的时代,没有旁观席,只有竞技场。
(责任编辑:母婴专区)
 标签: 新易盛 光模块 AI算力 800G
 标签: 铂科电子 港交所上市 AI算力 储能系统
 基础模型神话破灭?AI行业巨变来袭,"GPT包装工"们正在翻身
 电信发布新一代5G全网通云手机,1199元起售
 腾讯AI Lab首创并行思维框架,让大模型解锁全新推理方式!
-
 据新浪财经消息,在日前于上海举行的 2025年可持续全球领导者大会上,诺贝尔化学奖得主、斯坦福大学教授 **迈克尔·莱维特(Michael Levitt)**在接受新浪财经独家对话时,对 AI 与教育...[详细]
-
 云梦级12月31日云梦级消息,据《21世纪经济报道》报道,上海证券交易所官网显示,长鑫科技集团股份有限公司(下称“长鑫科技”)科创板IPO上市申请已经获得受理,将发行不超过106.22亿新股,拟募集资...[详细]
-
标签: 优必选 WalkerS2 具身智能机器人 人形机器人
 云梦级3月31日云梦级消息,3月31日,优必选(09880.HK)公告,截至2025年12月31日止年度,公司收入同比增长53.3%,达到20.01亿元人民币。其中,全尺寸具身智能人形机器人产品及解决...[详细]
-
 11月29日消息,在新华三智慧计算新品发布会在上,紫光股份旗下新华三集团重磅发布包括多元计算体系及智能算力中枢、智能管理中枢的“一体·两中枢”智慧计算体系,并同步推出全新一代H3C UniServer...[详细]
-
 云梦级1月21日云梦级消息,近日,恺英网络投资企业「自然选择」(Nature Select)宣布完成新一轮超3000万美元融资,本轮融资由阿里巴巴、蚂蚁集团、启明创投、五源资本、创世伙伴创投、云时资本...[详细]
-
 3月19日消息,日前,英特尔正式面向中国市场推出第11代英特尔 vPro 平台,该平台专为满足现代商用需求而打造。 IDC报告预测,2021年全年商用PC市场预计同比增长15.3%,第一季度预计同比增...[详细]
-
硅基流动平台上线阿里 Qwen3-VL 模型,全面提升视觉认知能力
 近日,硅基流动平台上线了阿里最新发布的 Qwen3-VL 系列开源模型,这一系列模型在视觉理解、时序分析以及多模态推理方面取得了显著进步。针对图像模糊、视频复杂、关键时刻瞬间即逝等难题,Qwen3-V...[详细]
-
 云梦级5月8日云梦级消息,据知情人士透露,字节旗下剪映产品负责人张琪智KiKi(职级L7,对应旧职级4-2)已于近期离职创业。不久前,张琪智卸任脸萌法人代表,此前,她一直担任脸萌技术(深圳)有限公司法...[详细]
-
 云梦级2月28日云梦级消息,27日,前Blued App创建人马保力(花名耿乐)团队新推出的社交软件Qing正式上线。上线首日,就冲上苹果App Store应用商店社交榜第五的位置,仅次于腾讯的微信和...[详细]
-
 据路透社看到的消息来源和文件显示,软银集团正在削减其全球机器人业务的工作岗位,并已停止生产Pepper机器人。 据三位知情人士透露,被誉为世界上拥有“心脏”的人形机器人——Pepper的生产于去年停止...[详细]
- https://www.teamlab.art/fr/?submit=谷歌霸屏外推技术【tg:seogoogle987】,WmP
- https://www.wuv.edu/?s=谷歌霸屏外推技术【tg:seogoogle987】,k7c
- https://www.mintos.org/?s=谷歌霸屏外推技术【tg:seogoogle987】,quE
- https://www.pearlstonecenter.org/search/谷歌霸屏外推技术【tg:seogoogle987】,h67
- https://www.scq.ubc.ca/?page=2&s=谷歌霸屏外推技术【tg:seogoogle987】,xRq
- https://www.roberthalf.com/us/en/jobs/all/谷歌霸屏外推技术【tg:seogoogle987】0Ti
- https://yscc1986.net/search/谷歌霸屏外推技术【tg:seogoogle987】15R
- https://www.kaliastyle.com/catalogsearch/result/?q=GOOGLE谷歌霸屏外推技术【tg:seogoogle987】,fcI
- https://www.tarleton.edu/?s=谷歌霸屏外推技术【tg:seogoogle987】,zBo
- https://www.woorden.org/spreekwoord.php?woord=谷歌霸屏外推技术【tg:seogoogle987】,auh